Cầm ô tô trả góp khi sở hữu một chiếc xe hơi thông qua hình thức trả góp ngân hàng đã trở nên rất phổ biến tại Việt Nam. Tuy nhiên, trong quá trình sử dụng, không ít chủ xe gặp phải những biến cố tài chính đột xuất và cần một khoản tiền mặt lớn để xoay sở công việc. Lúc này, phương án cầm ô tô trả góp thường được nghĩ đến như một cứu cánh nhanh chóng. Vậy quy trình này diễn ra như thế nào, điều kiện pháp lý ra sao và làm thế nào để tránh các bẫy tín dụng đen? Bài viết dưới đây sẽ cung cấp cho bạn cái nhìn toàn diện và thực tế nhất từ góc nhìn của các chuyên gia trong ngành mua bán và cầm cố xe.
Cầm ô tô đang trả góp ngân hàng thực chất là hình thức thế chấp tài sản đang được thế chấp. Ở đây, chiếc xe của bạn đang là tài sản đảm bảo cho một khoản vay tại ngân hàng, và ngân hàng đang giữ bản gốc giấy đăng ký xe (cà vẹt gốc). Khi bạn mang chiếc xe này đi cầm cố tại một đơn vị khác, bạn đang dùng giá trị thặng dư còn lại của chiếc xe để tiếp tục bảo đảm cho một khoản vay ngắn hạn mới.
Về mặt pháp lý, việc này có phần phức tạp. Bộ luật Dân sự quy định người thế chấp không được bán, trao đổi, tặng cho tài sản thế chấp trừ trường hợp được bên nhận thế chấp (ngân hàng) đồng ý. Tuy nhiên, việc cầm cố (giao tài sản cho bên thứ ba giữ để bảo đảm nghĩa vụ) thường diễn ra dưới dạng hợp đồng dân sự tự nguyện giữa chủ xe và tiệm cầm đồ.
Để giao dịch này hợp pháp và tránh rủi ro bị khép vào hành vi "lạm dụng tín nhiệm chiếm đoạt tài sản", chủ xe phải chứng minh được quyền sở hữu hợp pháp của mình đối với chiếc xe thông qua các giấy tờ mua bán, hợp đồng tín dụng với ngân hàng và không có dấu hiệu lừa đảo, trốn nợ.
Không phải chiếc xe trả góp nào cũng được các đơn vị cầm ô tô chấp nhận. Để quy trình định giá và giải ngân diễn ra suôn sẻ, chiếc xe và chủ xe cần đáp ứng các điều kiện cơ bản sau:
Để rút ngắn thời gian làm thủ tục, bạn nên chuẩn bị sẵn một bộ hồ sơ đầy đủ gồm:
Đây là vấn đề được nhiều chủ xe quan tâm nhất. Khác với xe đã có cà vẹt gốc, xe trả góp ngân hàng có cách định giá phức tạp hơn nhiều vì nó phụ thuộc vào dư nợ hiện tại của bạn tại ngân hàng.
Thông thường, các đơn vị nhận cầm cố sẽ tính toán hạn mức cho vay dựa trên công thức:
Giá trị cho vay tối đa = (Giá trị thị trường hiện tại của xe - Dư nợ gốc còn lại tại ngân hàng) x (60% - 80%)
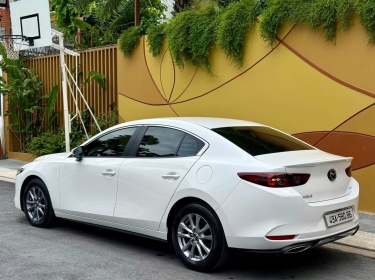
Ví dụ cụ thể: Bạn đang sở hữu một chiếc Mazda 3 đời 2021. Giá trị thị trường xe cũ hiện tại khoảng 500 triệu đồng. Số tiền bạn còn nợ ngân hàng chưa thanh toán hết là 200 triệu đồng.
Như vậy, giá trị thặng dư còn lại của chiếc xe là 300 triệu đồng. Đơn vị cầm cố ô tô sẽ thẩm định và giải ngân cho bạn khoảng 60% đến 80% của con số 300 triệu này, tương đương khoảng 180 triệu đến 240 triệu đồng.
Lãi suất cầm ô tô trả góp thường cao hơn lãi suất vay ngân hàng truyền thống do mức độ rủi ro của tài sản này đối với bên nhận cầm cố là rất lớn (họ không giữ cà vẹt gốc).
Mức lãi suất an toàn, chấp nhận được tại các cơ sở uy tín thường dao động từ 2% đến 5%/tháng (khoảng 24% đến 60%/năm). Bất kỳ lời chào mời nào có mức lãi suất quá thấp (dưới 1%/tháng) thường đi kèm với các loại phí ẩn rất cao như phí thẩm định, phí sân bãi, phí bảo quản. Ngược lại, mức lãi suất trên 8%/tháng được xem là quá cao và dễ dẫn đến tình trạng mất khả năng thanh toán.
Dù giải quyết được nhu cầu tài chính tức thời, việc mang một tài sản lớn như ô tô đi cầm cố luôn đi kèm với những rủi ro không nhỏ nếu bạn không tỉnh táo.
Khi cầm ô tô, bạn phải giao xe cho bên nhận cầm cố quản lý. Nhiều cơ sở không có kho bãi chuẩn, để xe dầm mưa dãi nắng khiến ngoại thất xuống cấp, lốp xe hư hỏng. Nguy hiểm hơn, có những nơi tự ý sử dụng xe của khách hàng làm phương tiện di chuyển hoặc cho thuê lại, dẫn đến nguy cơ phạt nguội hoặc tai nạn giao thông.
Cách phòng tránh: Trước khi ký hợp đồng, hãy yêu cầu kiểm tra kho bãi đỗ xe. Khi bàn giao xe, phải lập biên bản chốt số Kilomet (Odometer) hiện tại, chụp ảnh chi tiết nội ngoại thất, niêm phong bình xăng và ký tên vào tem niêm phong dán ở các cửa xe.
Một số tiệm cầm ô tô không uy tín có thể tráo đổi các linh kiện, phụ tùng chính hãng trên xe của bạn bằng các linh kiện kém chất lượng trong thời gian lưu kho.
Cách phòng tránh: Chọn các đơn vị có camera giám sát bãi xe 24/7 và cho phép bạn kiểm tra xe định kỳ. Biên bản bàn giao cần ghi rõ tình trạng hoạt động của các bộ phận quan trọng.
Nhiều khách hàng do đang cần tiền gấp nên nhắm mắt ký vào các hợp đồng được soạn thảo sẵn với các điều khoản bất lợi. Ví dụ: tự động thanh lý xe nếu trễ hạn lãi chỉ 1 ngày, phí phạt trả chậm cực cao, hoặc hợp đồng cầm cố bị biến tướng thành hợp đồng mua bán xe.
Cách phòng tránh: Đọc kỹ từng điều khoản. Tuyệt đối không ký vào giấy mua bán xe viết tay hay hợp đồng ủy quyền toàn quyền định đoạt tài sản. Hợp đồng phải ghi rõ thời hạn cầm cố, mức lãi suất cụ thể bằng số và bằng chữ, phương thức thanh toán và điều khoản xử lý khi quá hạn.
Để đảm bảo an toàn cho tài sản và bảo mật thông tin cá nhân, bạn nên tìm đến các doanh nghiệp lớn, có giấy phép đăng ký kinh doanh rõ ràng và có thâm niên trong ngành mua bán, cầm ô tô thay vì các tiệm cầm đồ nhỏ lẻ ven đường.
Dịch vụ Cầm ô tô tại các đơn vị chuyên nghiệp được thiết kế tối ưu với quy trình định giá minh bạch dựa trên phần mềm định giá xe cũ của các hãng lớn. Tại đây, bạn không chỉ được hỗ trợ về mặt tài chính mà còn được tư vấn các giải pháp tối ưu như bán đứt xe để tất toán ngân hàng nếu bạn không còn khả năng duy trì khoản vay trả góp.
Với hệ thống kho bãi hiện đại, có mái che che chắn mưa nắng hoàn toàn, hệ thống phòng cháy chữa cháy đạt chuẩn và lực lượng bảo vệ túc trực 24/24, chiếc xe của bạn sẽ được bảo quản trong tình trạng hoàn hảo nhất cho đến ngày bạn chuộc xe về.
Một quy trình chuyên nghiệp, minh bạch thường bao gồm các bước sau:
Cầm ô tô là giải pháp tình thế ngắn hạn. Để không rơi vào vòng xoáy nợ nần, bạn cần có kế hoạch tài chính rõ ràng:
Hy vọng những thông tin chi tiết và khách quan trên đây đã giúp bạn hiểu rõ hơn về dịch vụ cầm ô tô trả góp, từ đó đưa ra quyết định tài chính sáng suốt và an toàn nhất cho bản thân.
Để nhận được sự hỗ trợ chuyên nghiệp nhất về dịch vụ mua bán, ký gửi và cầm ô tô, quý khách hàng vui lòng liên hệ:
CHỢ XE Ô TÔ SÀI GÒN
Địa chỉ: 523A Đỗ Xuân Hợp, Phường Phước Long, TP.HCM
Hotline: 0983 815 365
Điện thoại: 0983 815 365
Email: choxeotosaigon@gmail.com
Website: choxeotosaigon.com
CHỢ XE Ô TÔ SÀI GÒN



 Trang chủ